美国 ITIN 办理攻略:用美股分红退税通道拿号,成本一封挂号信
一句话导读: 没有美国收入、没有 SSN,也能正规办下 ITIN:让美股分红先按 30% 预扣,再以中美协定 10% 税率报 1040-NR 退税,W-7 随税表一起寄出,号和退税一起办完;着急的走 Exception 1(d) 例外通道先拿号。官方收费 $0,总成本约一封 ¥30 的国际挂号信。
最后核实:2026-11-17
ITIN 是什么,为什么难办
ITIN(Individual Taxpayer Identification Number)是美国国税局 IRS 发给没有 SSN 资格的人的联邦税号,是非居民在美国开银行/信用社账户、办担保信用卡、攒美国信用记录的关键钥匙。
它难办在一个死循环上:申请 ITIN 要附一份联邦税表,可没有美国收入的人根本没有税表可附。 于是市面上的代办收费几百上千,质量还参差不齐。
其实 IRS 的规则里留了正规的解法,核心是一句话:先制造一笔真实的、可退的美国税款,退税诉求本身就是最硬的申请理由。 这笔税不用你额外掏钱,它来自美股分红的预扣规则。
原理:30% 预扣和 10% 协定税率之间的差
- 外国投资者持有美股,美国分红的法定预扣率是 30%——前提是券商那里没有你的有效 W-8BEN 表格。
- 中美税收协定对分红的优惠税率是 10%。
- 也就是说,一笔 $1,000 的分红,没交 W-8BEN 时会被扣掉 $300,而按协定你只该交 $100——多扣的 $200 是 IRS 欠你的,报税就能退。
而「我要报税退这笔钱」恰好就是申请 ITIN 的标准理由:把 W-7 申请表贴在 1040-NR 税表最上面一起寄出,IRS 先发号、再处理你的退税。这不是钻空子,这就是 IRS 设计的标准流程。
动手前的前提(也是唯一的真门槛)
这条路成立的前提是:你的美股分红真实地被按 30% 扣过税。
现实中,多数面向非居民的主流券商在开户环节就要求填 W-8BEN,填完立刻按 10% 扣,这条路就走不通。所以第一步的实质,是找到一个开户时未提交有效 W-8BEN、分红确实被全额 30% 预扣的账户状态——比如开户流程不强制 W-8、或表格未生效期间已产生分红。状态必须是真实的:先有 30% 的实际扣税记录,后面的每一步才有根基。分红金额不用大,几百美元的分红就足够启动,月分红型股票/ETF 能让时间线更可控。
路线 A:等 1042-S,退税和拿号一次办完(稳妥版)
适合不急的人,全程只寄一次信。
| 时间(以 2026 年底产生分红为例) | 动作 |
|---|---|
| 2026 年 11–12 月 | 持有分红型美股,分红到账,被扣 30% |
| 2027 年 3 月 15 日前 | 券商寄发 1042-S(记录你全年被预扣税款的官方表格,留意邮箱/账户文件) |
| 2027 年 6 月 15 日前 | 填 1040-NR(非居民税表,申报这笔分红并 claim 多扣的 20% 退税),W-7 贴在税表最上面,SSN 栏留空,连同护照原件或认证副本一起寄出 |
| 2027 年 8–9 月前后 | 收到 CP565 通知,ITIN 下发;护照等证件在 60 天内寄回 |
| 2027 年 12 月前 | 退税款到账(退到你指定的账户/支票) |
要点:
- 1040-NR 对没有美国工资收入的非居民,申报截止日是 6 月 15 日,别套用居民 4 月 15 日的日期。
- W-7 上申请理由勾 b 项(非居民提交美国联邦税表)。
- IRS 处理周期:常规约 7 周;1 月中至 4 月底旺季、或从美国境外申请,按 9–11 周预留。
路线 B:Exception 1(d) 例外通道,先拿号(快速版)
W-7 说明书里有 5 类「例外」,允许不附税表单独申请 ITIN。收分红的人对应的是 Exception 1(d):正在领取养老金、年金、租金、特许权使用费或分红等款项、且预扣方需要你的 ITIN 的人。
流程:
- 分红产生并被扣 30% 后,找券商开一封证明信:须为原件、带券商抬头、由券商签署,写明你是其客户、正在领取需向 IRS 申报/预扣的分红、且需要 ITIN 来处理本年度的分配款项。
- 填 W-7:理由勾 h 项,并在旁边注明「Exception 1(d)」,附上证明信和护照原件或认证副本寄出。
- 约 7–11 周下号(境外申请按上限估)。
- 号下来后立刻给券商补交 W-8BEN:之后的分红直接按协定 10% 扣,不再多扣。
- 之前多扣的 20% 不受影响:等 1042-S 到了,照样在 6 月 15 日前报 1040-NR 退回(此时税表上填你已拿到的 ITIN)。
注意 Exception 1 有一个限制:如果你本来就有必须报税的义务,就不能用 Exception 1——那种情况直接走路线 A,把 W-7 附在税表上。另外,例外通道要求预扣/申报发生在当前纳税年度内,跨年就得重新产生分红记录。
B 路比 A 路快约半年拿到号,退税节奏两条路一样,都是第二年年底前。券商愿不愿意开这封信因家而异,开口要一次不丢人,被拒就走 A 路,不损失什么。
材料与寄送
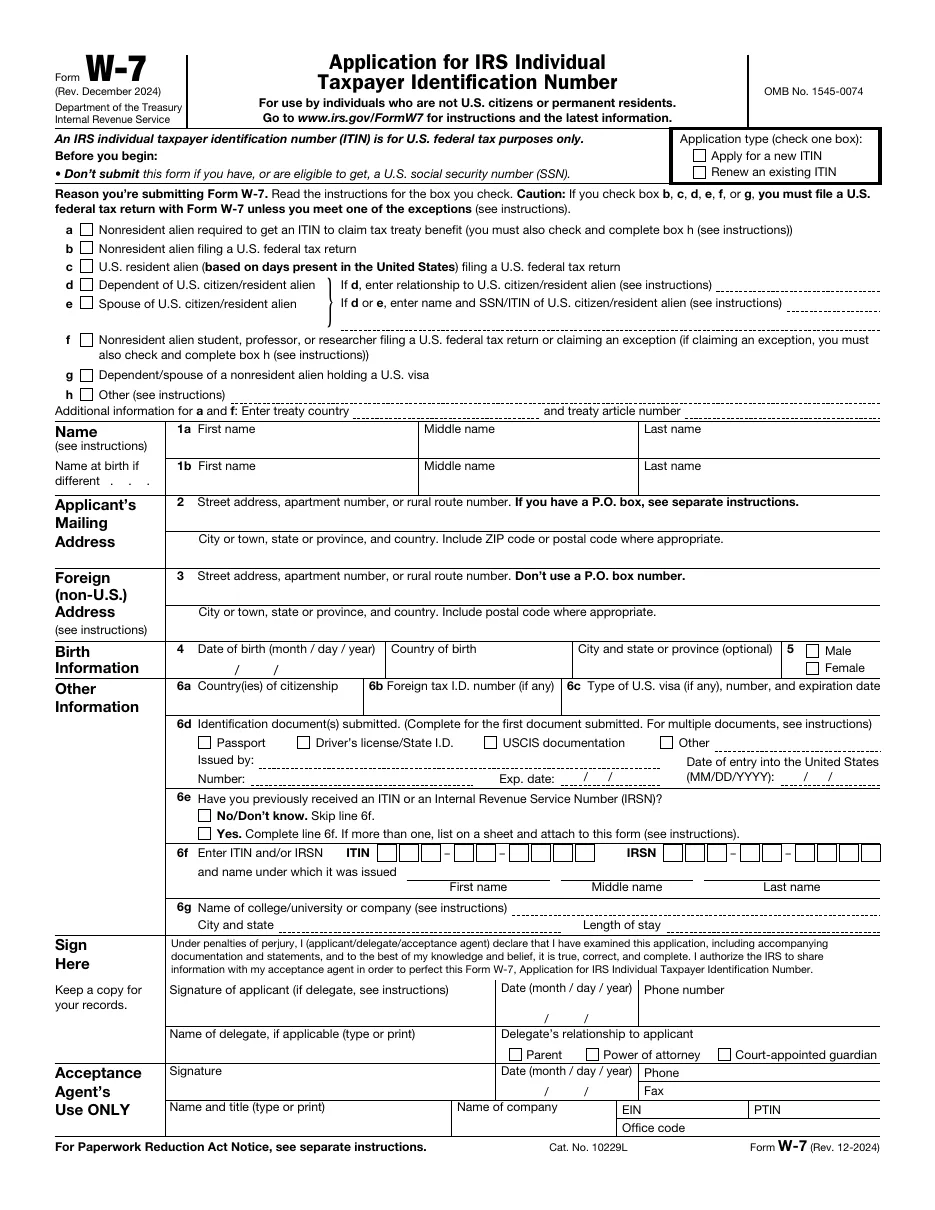
- Form W-7:IRS 官网下载最新版,英文填写、签名
- 身份与外国身份证明:护照是最稳的单一证件。IRS 接受护照原件,或签发机关出具的认证副本(certified copy)——注意,自己复印的不算。原件会被 IRS 留存至处理完毕,一般 60 天内寄回;这段时间护照不在手边,是这条路最实际的代价
- 不想寄护照原件的替代方案:找 IRS 授权的 CAA(Certifying Acceptance Agent),他们当面核验护照并出具证明,你不用寄原件;或人在美国时去 IRS 纳税人援助中心(TAC,需预约、且不是每个网点都办 ITIN)。找 CAA 一定要先在 IRS 官网的 CAA 名录里核对资质——市面上几百元的「ITIN 代办」翻车案例,拒信原因大多写的是代理没有 CAA 资质;花了钱、等了几个月,最后只换来一封 CP567 拒信
- 邮寄地址:Internal Revenue Service, ITIN Operation, P.O. Box 149342, Austin, TX 78714-9342
- 结果通知:CP565 = 已发号;CP566 = 需补材料(45 天内回复);CP567 = 被拒
成本清单
| 项目 | 费用 |
|---|---|
| IRS 申请费 | $0,官方不收费 |
| 国际挂号信(国内寄奥斯汀,约 50 克) | 约 ¥30 |
| 1040-NR / W-7 表格 | 官网免费下载 |
| 可选:CAA 核验服务 | 各家自定价,非必需 |
对比动辄 ¥399–600+ 的代办,这条自办路线的全部成本就是一封挂号信。
拿到号之后:两件事别忘
- 补 W-8BEN:把号填进 W-8BEN 交给券商,之后分红按 10% 扣,账户状态回归正常。
- 别让号闲置过期:ITIN 连续 3 个纳税年度没有出现在任何一份联邦税表上就会过期(银行开户、填表使用都不算,只认税表)。这条路拿到的号天然报过一次 1040-NR,起点很好;之后每两三年至少让它在税表上出现一次即可。过期不罚款,要用时可免费续,但没必要走到那一步。
另外提醒:ITIN 只是税号,不带来工作许可、移民身份或社保福利;它真正解锁的是它在金融机构眼里的「可识别纳税人」身份——这正是非居民开美国账户、起步美国信用的前置条件。
常见问题
完全没有美国收入能办吗?
不能凭空办。这条路的本质是先用一笔小额分红「造」出一笔真实的预扣税款:没有被扣过 30% 的分红记录,A、B 两条路都无从谈起。
分红要多少才够?
没有官方下限。$1,000 分红对应 $200 可退税款,是个好算账的例子;实际几百美元分红、多扣几十美元,同样构成退税理由。重点是记录真实、1042-S 金额对得上。
报 1040-NR 会不会反而让我欠美国税?
按协定税率 10% 结算,你预扣了 30%,结果只会是退税。1040-NR 本身就是非居民的正规税表,如实申报分红和预扣即可。
被拒了怎么办?
看拒信代码:CP566 是补材料,45 天内补齐;CP567 是整单被拒,通常栽在证件不合格或例外证明不达标,修正后可重新递交,不影响下一次申请。
官方依据
- IRS ITIN 总说明:https://www.irs.gov/individuals/individual-taxpayer-identification-number
- Form W-7 及填写说明(例外条款表在说明内):https://www.irs.gov/forms-pubs/about-form-w-7
- IRS 授权 CAA 名录(找代理前先查资质):https://www.irs.gov/individuals/international-taxpayers/itin-acceptance-agent-program